📖 Tấm Thẻ Tài Chính (The Index Card)
✍️ Helaine Olen và Harold Pollack
Giới thiệu sách
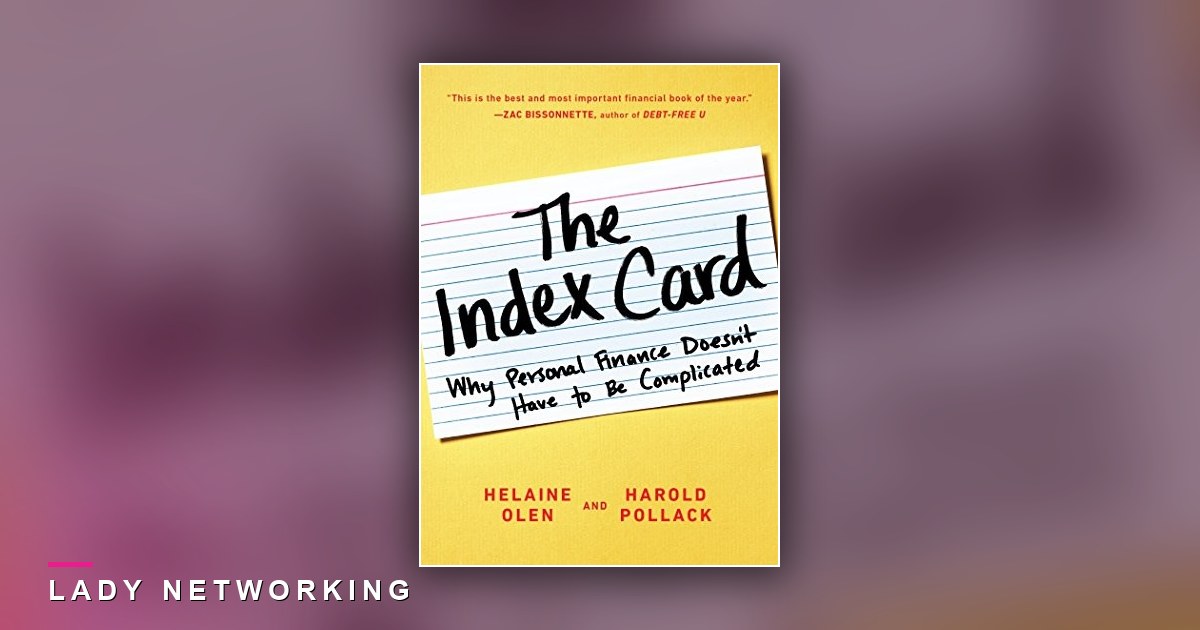
Có một nghịch lý trong ngành tài chính cá nhân. Sách ngày càng nhiều, khoá học ngày càng nhiều, app ngày càng nhiều, vậy mà người ta lại càng thấy rối hơn. Quyển này đi ngược lại tất cả. Nó nói rằng tài chính đơn giản là đủ, và mọi thứ bạn thật sự cần biết về tiền bạc có thể viết vừa trên một tấm thẻ mục lục 4×6 inch. Nghe như nói quá phải không? Nhưng tấm thẻ đó có thật.
Tháng 4 năm 2013, Harold Pollack, giáo sư Đại học Chicago, phỏng vấn nhà báo Helaine Olen về quyển Pound Foolish của bà, quyển sách vạch trần mặt tối của ngành tư vấn tài chính. Giữa buổi nói chuyện, ông buột miệng rằng lời khuyên tốt nhất về tiền cho hầu hết mọi người sẽ viết vừa một tấm thẻ. Rồi ông làm thật. Ông lấy một tấm thẻ 4×6, viết chín quy tắc trong hai phút, chụp hình đăng lên mạng. Bức ảnh lan đi chóng mặt. Ba năm sau, hai người viết chung quyển sách này để giải thích vì sao chín dòng chữ nguệch ngoạc đó lại thắng được những chiến lược phức tạp hơn nhiều.
Tài chính đơn giản bắt đầu từ một tấm thẻ 4×6
Tấm thẻ gốc có đúng chín quy tắc: dồn tối đa vào quỹ hưu trí nơi công ty, mua quỹ chỉ số rẻ và đa dạng, không bao giờ mua bán chứng khoán lẻ, tiết kiệm 20% thu nhập, trả hết thẻ tín dụng mỗi tháng, tận dụng các tài khoản ưu đãi thuế, để ý phí và tránh quỹ chủ động, buộc người tư vấn cam kết chuẩn fiduciary, và ủng hộ các chương trình an sinh xã hội. Khi thành sách, hai tác giả thêm quy tắc thứ mười.
Bạn để ý thấy gì không? Không có mã cổ phiếu nào cả. Cũng chẳng có thời điểm vào lệnh, chẳng có bí quyết nào được giấu ở chương cuối. Đó chính là luận điểm của sách. Tài chính đơn giản không phải phiên bản rút gọn dành cho người mới, mà là phiên bản đúng cho gần như tất cả mọi người.
Quy tắc thứ mười nghe buồn cười nhưng có lẽ là quy tắc khó nhất: hãy nhớ tấm thẻ. Vì cái khó không nằm ở chỗ hiểu chín quy tắc kia. Cái khó là giữ được chúng khi thị trường ồn ào, khi bạn bè khoe lãi, khi một người bán hàng nói rằng bạn đang bỏ lỡ cơ hội.
Quy tắc đầu của tài chính đơn giản: tiết kiệm 10 tới 20%
Trên tấm thẻ gốc, Pollack viết tiết kiệm 20% thu nhập. Sau khi sách ra, ông nhận rất nhiều email từ những người nói thẳng rằng họ không thể làm nổi. Ông hạ con số xuống còn 10 tới 20%. Chi tiết nhỏ này nói lên nhiều điều: các tác giả chịu sửa lời khuyên khi thực tế không khớp, thay vì bắt người đọc thấy mình thất bại.
Vì sao con số ấy co giãn được? Bởi mục đích của nó không phải một cái đích, mà là một thói quen. Người tiết kiệm đều đặn 8% suốt hai mươi năm sẽ đi xa hơn hẳn người tiết kiệm 25% trong sáu tháng rồi bỏ cuộc. Đều đặn thắng dữ dội, gần như luôn luôn.
Nếu 10% vẫn quá sức lúc này, hãy bắt đầu ở mức bạn làm được và nâng lên mỗi lần tăng lương. Cách xây thói quen kiểu đó cũng chính là điều Scott Pape nói trong Barefoot Investor, chỉ khác ở chỗ ông chia tiền theo từng hũ.
Trả hết thẻ tín dụng, bước tài chính đơn giản hay bị bỏ qua
Quy tắc này nghe chán tới mức nhiều người lướt qua. Nhưng hãy nhìn vào con số một chút. Lãi thẻ tín dụng thường ở mức hai chữ số mỗi năm, cao hơn nhiều so với mức sinh lời dài hạn mà một người bình thường có thể kỳ vọng từ thị trường chứng khoán.
Điều đó nghĩa là gì? Nghĩa là khi bạn còn dư nợ thẻ, mỗi đồng bạn đem đi đầu tư đang chạy ngược chiều với chính bạn. Bạn kiếm được ít hơn cái bạn đang phải trả. Hai tác giả xếp quy tắc này rất cao vì nó là khoản lợi nhuận chắc chắn nhất mà một người bình thường có thể chạm tới. Trả hết một khoản nợ lãi cao là khoản đầu tư gần như không rủi ro.
Và nó còn một tác dụng phụ ít ai nói tới. Khi dư nợ về 0, bạn ngừng ra quyết định tiền bạc trong trạng thái lo lắng. Một cái đầu bớt căng chọn tốt hơn nhiều so với một cái đầu đang đếm ngày tới hạn.
Tài chính đơn giản nói không với cổ phiếu lẻ
Quy tắc bốn viết rất dứt khoát: không bao giờ mua bán cổ phiếu lẻ. Lý do không phải vì bạn kém thông minh. Lý do là bạn đang ngồi cùng bàn với những người có dữ liệu, máy móc và cả một đội ngũ mà bạn không có, trong khi họ làm việc đó tám tiếng mỗi ngày.
Olen và Pollack còn chỉ ra một cái bẫy tinh vi hơn: trí nhớ của chính chúng ta. Người ta nhớ rất rõ lần lãi, quên khá nhanh lần lỗ, rồi kể lại phần nhớ được cho bạn bè nghe. Vì thế những câu chuyện làm giàu từ cổ phiếu luôn nghe hấp dẫn hơn thực tế nhiều lần.
Vậy thay vào đó thì mua gì? Quy tắc năm chỉ đường: quỹ chỉ số rẻ và đa dạng. Trên tấm thẻ gốc, Pollack còn ghi thẳng tên ví dụ là các quỹ Vanguard Target 20xx. Đây đúng là điều John Bogle dành cả đời để chứng minh, và bạn có thể đọc lại trong bài về đầu tư chỉ số theo lẽ thường.
Phí quỹ, kẻ thù thầm lặng của tài chính đơn giản
Trên tấm thẻ có hẳn một dòng riêng dành cho phí: để ý phí, tránh quỹ chủ động. Vì sao một dòng ngắn như vậy lại được xếp ngang hàng với các quy tắc lớn? Bởi phí là thứ duy nhất trong đầu tư mà bạn biết chắc chắn sẽ xảy ra.
Lợi nhuận thì không ai hứa trước được. Phí thì chắc chắn bị trừ, năm nào cũng trừ, kể cả năm quỹ lỗ. Một quỹ chủ động thường thu quanh mức 1% mỗi năm, trong khi một quỹ chỉ số có thể chỉ thu một phần nhỏ của con số đó. Nghe qua thì chênh lệch ấy có vẻ không đáng kể. Nhưng phần chênh đó bị nhân lên theo thời gian, và nó ăn đúng vào phần gốc lẽ ra đang sinh lời cho bạn.
Cách kiểm tra thì nhanh thôi. Tìm dòng phí quản lý trong tài liệu quỹ trước, xem bảng thành tích quá khứ sau. Thành tích quá khứ có thể không lặp lại, còn phí thì năm sau vẫn y nguyên ở đó.
Người tư vấn của bạn đang đứng về phía ai?
Quy tắc tám là quy tắc ít người biết nhất, và có lẽ cũng đáng tiền nhất. Sách yêu cầu bạn bắt người tư vấn cam kết chuẩn fiduciary. Nói gọn, fiduciary nghĩa là người đó bị ràng buộc phải đặt lợi ích của bạn lên trên lợi ích của chính họ.
Nghe hiển nhiên quá phải không? Thật ra không hề. Ở nhiều nơi, người bán sản phẩm tài chính chỉ cần đạt một chuẩn thấp hơn, là sản phẩm đó “phù hợp” với bạn. Phù hợp và tốt nhất là hai chuyện hoàn toàn khác nhau. Giữa hai quỹ đều phù hợp, người bán vẫn có thể chọn quỹ trả hoa hồng cao hơn cho họ, mà chẳng vi phạm gì cả.
Đây chính là mặt tối mà Olen đã viết nguyên một quyển sách trước đó, Pound Foolish, để phơi bày. Vì vậy câu hỏi bạn cần hỏi rất ngắn gọn: anh chị được trả tiền bằng cách nào? Nếu câu trả lời vòng vo, bạn đã biết điều cần biết. Một câu hỏi thẳng như vậy chính là phần tài chính đơn giản mà chẳng ai dạy bạn.
Mua nhà khi bạn sẵn sàng, không phải khi bị giục
Trong sách, chuyện mua nhà được nâng lên thành một quy tắc riêng, và cách diễn đạt rất cẩn thận: mua khi bạn sẵn sàng về tài chính. Không phải mua càng sớm càng tốt, và cũng không phải cứ đi thuê là phí tiền.
Sẵn sàng ở đây có nghĩa khá cụ thể. Bạn có tiền trả trước mà không phải vét sạch quỹ khẩn cấp. Bạn định ở đủ lâu để bù lại chi phí giao dịch. Khoản trả góp hàng tháng không bóp nghẹt phần tiết kiệm của bạn. Thiếu một trong ba điều đó, căn nhà sẽ thành áp lực chứ không thành tài sản.
Hai tác giả nhắc một điều dễ quên: căn nhà vừa là chỗ ở vừa là khoản đầu tư, và chính chỗ trộn lẫn hai vai trò này là nơi người ta hay tự lừa mình. Một căn nhà tốt để sống có thể là khoản đầu tư tầm thường, mà vẫn hoàn toàn đáng mua. Cách nhìn tài chính đơn giản ở đây là tách bạch hai câu hỏi đó ra trước khi ký hợp đồng.
Bảo hiểm và an sinh, phần tài chính đơn giản ai cũng bỏ quên
Hai quy tắc cuối ít lãng mạn nhất, nhưng chúng bảo vệ tất cả những quy tắc còn lại. Một là mua đủ bảo hiểm. Hai là ủng hộ mạng lưới an sinh xã hội.
Về bảo hiểm, sách nghiêng hẳn về loại đơn giản và rẻ, kiểu bảo hiểm tử kỳ, thay vì các sản phẩm trộn bảo hiểm với đầu tư. Lý do rất thực tế: càng trộn thì phí càng khó nhìn ra, và bạn thường trả nhiều hơn cho cả hai phần. Hãy nhớ rằng một kế hoạch tài chính đơn giản đẹp đẽ có thể sụp đổ chỉ sau một lần nằm viện dài.
Quy tắc chín thì gây tranh cãi hơn. Pollack lập luận rằng không ai tự lo được hết một mình, nên các chương trình chung vẫn là lớp đệm cuối cùng. Ở Việt Nam, phần này gần nhất với bảo hiểm xã hội tự nguyện, thứ mà rất nhiều chị em làm nghề tự do bỏ qua. Suze Orman cũng nói gần như vậy trong Phụ Nữ Và Tiền Bạc: phụ nữ thường mua sự bảo vệ cho người khác trước, cho mình sau cùng.
💬 Câu nói đáng nhớ nhất
“Lời khuyên tài chính tốt nhất cho hầu hết mọi người sẽ viết vừa trên một tấm thẻ mục lục.” (Harold Pollack)
Ai nên đọc quyển này?
Quyển này hợp với người đang thấy ngộp vì có quá nhiều lời khuyên tiền bạc và không biết bắt đầu từ đâu. Nếu bạn muốn một hệ thống tài chính đơn giản để bám vào, đây là chỗ bắt đầu gọn nhất. Nó cũng hợp với người đã đọc nhiều mà vẫn chưa làm gì, vì sách gỡ bỏ cái cớ lớn nhất là “tôi chưa hiểu đủ”. Còn nếu bạn đang tìm mã cổ phiếu để mua tuần này, quyển này sẽ làm bạn thất vọng, và đó là chủ ý của tác giả.
Áp dụng ngay hôm nay
Lấy một tấm thẻ hoặc một tờ giấy nhỏ. Viết ba quy tắc tiền bạc của riêng bạn, bằng chữ của bạn, cho hoàn cảnh của bạn. Dán nó lên chỗ bạn nhìn thấy mỗi ngày. Tháng sau, thêm quy tắc thứ tư nếu ba cái kia đã thành thói quen.
Lưu ý: Bài viết chỉ mang tính chia sẻ kiến thức, không phải lời khuyên tài chính hay đầu tư. Hãy cân nhắc kỹ với hoàn cảnh của riêng bạn.
⭐ Đánh giá của Lady Networking
⭐⭐⭐⭐⭐. Quyển sách tài chính đơn giản hiếm hoi đọc xong là làm được ngay, vì nó ngắn đúng bằng thứ bạn cần nhớ.
📲 Chia sẻ bài viết này
💬 Cùng nhau phát triển
Nếu bài viết này có ích cho bạn, hãy chia sẻ với một người bạn đang cần nghe điều này. Và nếu bạn muốn kết nối với những người phụ nữ đang cùng nhau học hỏi và phát triển, hãy tham gia cộng đồng Lady Networking của chúng mình nhé.
👉 Tham gia Lady Networking trên Facebook
📖 The Index Card
✍️ Helaine Olen and Harold Pollack
About this book
There is a strange paradox in personal finance. While the shelf of money books keeps growing, most people feel more confused, not less. But this book argues the opposite case. In fact, it claims that everything you truly need to know about money fits on a 4×6 index card. Of course that sounds like a stunt. Still, the card is real, and it went viral back in 2013.
In April 2013, Harold Pollack, a professor at the University of Chicago, interviewed the journalist Helaine Olen about her book Pound Foolish, an exposé of the darker side of the personal finance industry. During the conversation, he remarked that the best money advice for most people would fit on an index card. So he proved it. He grabbed a 4×6 card, wrote nine rules in about two minutes, then photographed it and posted it online. As a result, the picture spread everywhere. Three years later, the two of them wrote this book together to explain why nine scribbled lines beat far more complicated strategies.
The index card that started everything
The original card carried exactly nine rules. First, max out your workplace retirement contribution. Next, buy inexpensive, well diversified index funds. Then never buy or sell individual securities, save 20 percent of your income, pay your credit card in full each month, use tax advantaged accounts, watch fees and avoid actively managed funds, make your advisor commit to the fiduciary standard, and support social insurance programmes. When the book came out, the authors added a tenth rule.
So what is missing from that list? There are no stock tickers on it. Because the whole argument is that tickers were never the point, you will also find no entry timing and no secret buried in the final chapter. In short, simple money advice is not the beginner version. Instead, it is the correct version for almost everyone.
Meanwhile, the tenth rule sounds almost like a joke, yet it may be the hardest one: remember the index card. After all, understanding the other nine takes an afternoon. Keeping them when markets get loud, when friends brag about gains, and when a salesperson says you are missing out, that is the real work.
Rule one: save 10 to 20 percent
On the original card, Pollack wrote save 20 percent of your income. But after the book appeared, he received a flood of emails from people who simply could not manage it. So he revised the number down to 10 to 20 percent. That small detail says a lot about both authors, because they were willing to change the advice when reality did not match it, rather than leave readers feeling like failures.
Why can that number stretch at all? Because its purpose is not a finish line, it is a habit. For example, someone saving 8 percent steadily for twenty years will travel much further than someone saving 25 percent for six months before quitting. Consistency beats intensity almost every single time.
So if 10 percent feels impossible right now, start wherever you actually can and lift the rate with every pay rise. In fact, that is the same habit logic Scott Pape uses in The Barefoot Investor, although he splits the money into buckets instead.
Pay the credit card in full, every month
This rule sounds so dull that people skim past it. However, the arithmetic deserves a look. Credit card interest usually runs in double digits a year, which sits well above the long run return an ordinary investor can reasonably expect from the stock market.
So what does that actually mean? While you carry a balance, every dollar you invest is running against you, because you are earning less than you are paying. Therefore the authors rank this rule very highly. After all, clearing high interest debt is the most certain return an ordinary person can get, and it arrives with almost no risk attached.
Still, there is a second benefit that rarely gets mentioned. Once the balance hits zero, you stop making money decisions from a place of anxiety. And a calmer head chooses far better than one counting down to a due date.
Never buy or sell individual stocks
Rule four is blunt, because it has to be. The reason is not that you lack intelligence. Instead, it is that you are sitting at a table with people who hold data, machines and whole teams you do not have, and who do this for eight hours a day.
But Olen and Pollack point at a subtler trap too, which is our own memory. People remember the winning trade vividly, forget the losing one quickly, then retell only the part they remember. As a result, stories about getting rich from stock picking always sound better than the underlying record.
So what should you buy instead? Rule five answers plainly: cheap, well diversified index funds. On the original card, Pollack even named Vanguard Target 20xx funds as the example. Of course this is exactly what John Bogle spent his life proving, which you can revisit in our piece on common sense index investing.
Fees are the silent enemy
The card devotes an entire line to fees: watch them, and avoid actively managed funds. So why does one short line sit alongside the big rules? Because fees are the only part of investing you know for certain will happen.
Nobody can promise you a return. Fees, however, come out every year without fail, including the years your fund loses money. For example, an actively managed fund often charges around 1 percent a year, while an index fund may charge a small fraction of that. At first glance the gap looks trivial. But it compounds, and it eats precisely the capital that should have been earning for you.
So the check is quick. First find the management fee in the fund documents, and only then look at the past performance table. After all, past performance may never repeat, while the fee will still be sitting there next year.
Make your advisor commit to the fiduciary standard
Rule eight is the least known of the ten, and possibly the most valuable. In short, the book tells you to make your advisor commit to a fiduciary standard. Because that word matters, here is what it means: the person is legally bound to put your interests ahead of their own.
Surely that is obvious? In fact, it is not. In many markets, someone selling financial products only needs to meet a lower bar, namely that the product is suitable for you. But suitable and best are very different things. So between two suitable funds, a seller can still pick the one paying the higher commission without breaking any rule.
This is precisely the dark side Olen had already written a whole book about in Pound Foolish. Therefore the question you need is short: how exactly are you paid? While a clear answer is a good sign, a vague one tells you everything.
Buy a home when you are financially ready
In the book, buying a home is promoted into a rule of its own, and the wording is careful: buy when you are financially ready. So it does not say buy as early as possible, and it does not say renting wastes money.
Ready has a fairly concrete meaning here. First, you have a deposit that does not drain your emergency fund. Next, you plan to stay long enough to recover the transaction costs. Finally, the monthly repayment does not strangle your saving rate. Because all three matter, missing any one of them turns the house into pressure rather than an asset.
Meanwhile the authors flag something easy to forget. A home is both a place to live and an investment, and mixing those two roles is exactly where people fool themselves. For example, a great home to live in can be a mediocre investment, and still be completely worth buying.
Insurance and the safety net protect every other rule
The last two rules are the least romantic, but they protect all the others. First, carry enough insurance. Second, support the social safety net.
On insurance, the book leans firmly toward the simple, cheap kind, such as term life, rather than products that blend insurance with investing. The reason is practical, because the more a product blends, the harder the fees are to see, and you often pay more for both halves. So remember that a beautiful financial plan can collapse after one long hospital stay.
Rule nine is the more debated one. Pollack argues that nobody can insure themselves against everything alone, so collective programmes remain the final cushion. In Vietnam, the closest equivalent is voluntary social insurance, which many self employed women skip entirely. Of course Suze Orman makes a similar point in Women and Money, since women so often buy protection for everyone else first and themselves last.
💬 The quote that hits hardest
“The best financial advice for most people would fit on an index card.” (Harold Pollack)
Who should read this
This one suits anyone drowning in money advice who cannot work out where to begin. It also suits the reader who has studied plenty but still acted on none of it, because the book removes the biggest excuse, which is not knowing enough yet. However, if you came looking for a stock to buy this week, it will disappoint you, and the authors meant it to.
Apply this today
Take an index card, or any small piece of paper. Write three money rules of your own, in your own words, for your own situation. Then stick it somewhere you see daily. Next month, add a fourth rule if the first three have become habits.
Note: This article is for educational purposes only and is not financial or investment advice. Always consider your own circumstances.
⭐ Lady Networking Rating
⭐⭐⭐⭐⭐. A rare money book you can act on the same day, because it is exactly as short as the thing you need to remember.
📲 Share this article
💬 Let’s grow together
If this article resonated with you, share it with a woman in your life who needs to hear it. And if you’d like to connect with a community of women who are learning and growing together, come join us.