📖 Barefoot Investor (The Barefoot Investor)
✍️ Scott Pape
Giới thiệu sách
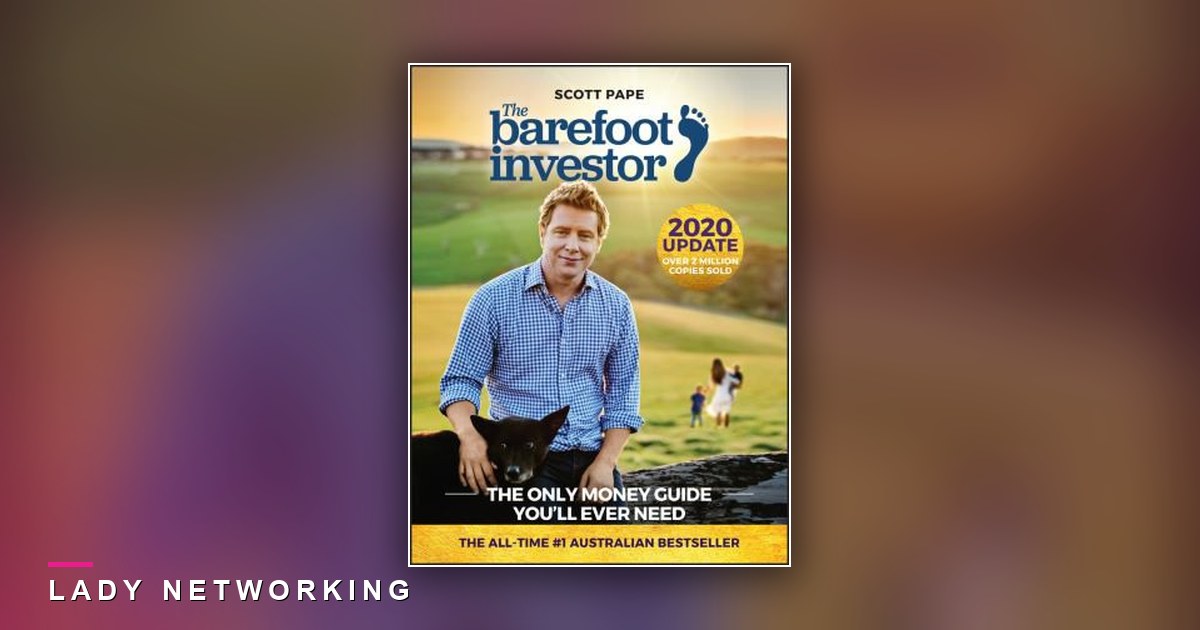
Barefoot Investor là quyển sách tài chính bán chạy nhất trong lịch sử nước Úc. Hơn 2 triệu bản đã bán ra ở một đất nước chỉ khoảng 25 triệu dân. Tính thô thì cứ hơn chục người Úc lại có một người cầm quyển này trên tay. Con số đó nói lên điều gì? Rằng Scott Pape đã chạm đúng vào chỗ mà rất nhiều sách tài chính khác né tránh.
Khác biệt nằm ở chỗ này. Pape không dạy bạn tư duy làm giàu, cũng không kể chuyện triệu phú truyền cảm hứng. Ông đưa cho bạn một cấu trúc tài khoản ngân hàng cụ thể, kèm tỷ lệ phần trăm chính xác, rồi bảo bạn đi mở tài khoản ngay tuần này. Sách viết tếu táo, dễ đọc, nhưng chương nào cũng kết thúc bằng một việc phải làm.
Barefoot Investor bắt đầu từ một tờ giấy ăn
Toàn bộ kế hoạch trong Barefoot Investor vừa vặn trên một tờ giấy ăn nhà hàng. Pape gọi nó là chiến lược tờ giấy ăn. Ông và vợ ngồi trong quán, ông rút bút, vẽ mấy cái ô, thế là xong.
Chi tiết đó không phải để làm màu. Nó chính là luận điểm lớn nhất của quyển sách. Lý do phần lớn chúng ta bỏ cuộc với tiền bạc không phải vì lười, mà vì kế hoạch quá phức tạp để duy trì. Một bảng Excel ba mươi dòng thì tháng đầu bạn điền đủ, tháng thứ ba bạn quên, tháng thứ tư bạn thấy có lỗi rồi không mở nó ra nữa.
Vì vậy Pape thiết kế ngược lại. Nếu kế hoạch không nằm gọn trên một tờ giấy ăn thì nó quá phức tạp, và cái gì quá phức tạp thì sớm muộn cũng bị bỏ.
Bốn cái hũ và tỷ lệ chính xác 60, 10, 10, 10
Đây là phần cụ thể nhất của cả quyển. Lương về là bạn chia ngay theo tỷ lệ cố định. Chi tiêu hàng ngày 60%. Splurge, tức tiêu vặt thoải mái, 10%. Smile, tức mơ ước trung hạn, 10%. Fire Extinguisher, tức bình cứu hỏa, 10%.
Điều làm nên khác biệt là mỗi phần nằm ở một tài khoản riêng, có tên riêng, và tiền tự động chuyển vào đúng ngày lương về. Bạn không phải quyết định gì thêm nữa. Tài khoản đã quyết định thay bạn rồi.
Nếu bạn thấy quen quen thì đúng thật, cách này cùng họ với cách chia lương theo tỷ lệ 50/30/20. Chỉ khác là Pape không dừng lại ở tỷ lệ trên giấy. Ông bắt bạn mở tài khoản thật, đặt tên thật, cài lệnh chuyển tiền tự động thật.
Hũ Splurge: lý do Barefoot Investor không bắt bạn sống khổ
Mười phần trăm tiêu vặt, không cần lý do, không cần ghi chép, không cần thấy tội lỗi. Nhiều người đọc tới đây thì khựng lại. Sách tài chính mà lại bảo cứ tiêu đi à?
Lập luận của Pape khá thẳng. Ngân sách thất bại y hệt cách các chế độ ăn kiêng thất bại. Cấm tuyệt đối thì trụ được vài tuần, rồi bạn vỡ trận và tiêu bù gấp đôi. Cái hũ Splurge chính là van xả áp được thiết kế sẵn ngay trong hệ thống.
Ông còn tách riêng hũ Smile cho những niềm vui lớn hơn, kiểu chuyến du lịch hay đám cưới. Lý do rất thực tế. Khi không có hũ Smile, người ta lấy tiền tiết kiệm dài hạn ra đi chơi, rồi mất luôn cái đà tích lũy vừa gây dựng được.
Mojo: 2.000 đô và phải để ở một ngân hàng khác
Mojo là hũ an toàn. Pape yêu cầu bạn gom cho đủ 2.000 đô trước khi làm bất cứ việc gì khác, kể cả trước khi trả nợ.
Nhưng chi tiết hay nhất nằm ở chỗ khác. Ông bắt bạn mở tài khoản Mojo ở một ngân hàng khác hẳn ngân hàng bạn đang xài. Không thẻ, không app tiện tay. Đây là ma sát cố ý. Rút được tiền Mojo phải mất vài ngày, và vài ngày đó vừa đủ để bạn đổi ý.
Vì sao 2.000 đô lại quan trọng đến vậy? Vì nó là ranh giới giữa một cái xe thủng lốp và một khoản nợ thẻ tín dụng. Ý tưởng để tiền tự chảy về chỗ an toàn cũng chính là xương sống của Triệu Phú Tự Động.
Domino nợ: trả món nhỏ nhất trước, không phải món lãi cao nhất
Pape bảo bạn liệt kê toàn bộ nợ từ nhỏ tới lớn, tạm bỏ qua lãi suất, rồi dồn 10% Fire Extinguisher vào món nhỏ nhất cho tới khi nó chết hẳn. Xong món đó thì chuyển sang món kế tiếp.
Về mặt toán học thì đây không phải cách tối ưu. Trả món lãi cao nhất trước mới tiết kiệm được nhiều tiền hơn. Pape biết rõ điều đó và vẫn cố tình chọn cách kia.
Lý do là hành vi chứ không phải con số. Xóa sổ được một món nợ nhỏ trong sáu tuần cho bạn một chiến thắng nhìn thấy được, mà chiến thắng nhìn thấy được mới là thứ giữ bạn đi tiếp tới món thứ hai. Dave Ramsey trong Lột Xác Tài Chính Toàn Diện cũng đi đúng con đường này.
Barefoot Investor bắt bạn gọi điện hỏi phí quỹ hưu trí
Đây là chương làm nhiều độc giả Úc khó chịu nhất, và cũng là chương tiết kiệm cho họ nhiều tiền nhất.
Pape đưa ra một con số cụ thể để bạn đối chiếu: tổng phí quỹ hưu trí nên nằm dưới 0,85% mỗi năm. Rồi ông bắt bạn nhấc điện thoại lên, gọi thẳng cho quỹ, hỏi tổng phí thực tế là bao nhiêu. Không tra cứu mơ hồ, không đoán.
Vì sao chuyện nhỏ xíu này lại đáng nguyên một chương? Vì phí không nằm im, nó ăn theo lũy kế. Chênh 1% mỗi năm nghe như chẳng đáng gì, nhưng kéo dài ba bốn chục năm đi làm thì nó nuốt mất một phần rất lớn số tiền bạn nhận lúc về hưu. Bạn không kiểm soát được thị trường. Nhưng phí thì bạn kiểm soát được, và kiểm soát được ngay trong hôm nay.
Đêm hẹn hò tài chính mỗi tháng
Bước đầu tiên trong Barefoot Investor không phải là mở tài khoản. Nó là đặt lịch một buổi tối, ra quán, gọi món ngon, rồi nói chuyện tiền bạc với người bạn đời.
Pape gọi đó là Barefoot Date Night. Cơ chế ở đây khá khéo. Ông cố tình gắn chủ đề tiền vào một khung cảnh dễ chịu, bởi ở nhà thì chuyện tiền hầu như luôn nổ ra đúng lúc mệt mỏi, lúc vừa nhận hóa đơn, lúc cả hai đang cáu.
Ngoài quán thì khác hẳn. Không ai hét lên giữa nhà hàng. Hai người ngồi cạnh nhau nhìn chung một tờ giấy, thay vì ngồi đối diện như hai bên đối thủ. Nếu bạn độc thân thì buổi đó vẫn giữ nguyên giá trị, chỉ là bạn hẹn với chính mình.
Giai đoạn Grow: nâng hưu trí lên 15% và Mojo lên ba tháng
Sách chia làm ba phần theo đúng thứ tự trồng cây: Plant, Grow, Harvest. Riêng phần Grow có ba việc rất rõ ràng.
Một, mua được căn nhà của mình. Hai, nâng mức đóng góp hưu trí lên 15% thu nhập trước thuế. Ba, bơm hũ Mojo từ 2.000 đô lên bằng ba tháng chi phí sinh hoạt.
Thứ tự đó quan trọng hơn bạn nghĩ. Rất nhiều người nhảy thẳng vào đầu tư khi chưa có nổi một tháng chi phí dự phòng, rồi tới lúc cần tiền gấp lại phải bán tài sản đúng lúc thị trường đang xuống. Hệ thống tài khoản tự động kiểu này cũng chính là thứ Ramit Sethi dựng lên trong Tôi Sẽ Dạy Em Trở Nên Giàu Có.
💬 Câu nói đáng nhớ nhất
“Nếu kế hoạch tài chính của bạn không nằm gọn trên một tờ giấy ăn thì nó quá phức tạp để bạn theo được.” (tinh thần chiến lược tờ giấy ăn của Scott Pape)
Ai nên đọc quyển này?
Quyển này hợp nhất với người đã đọc kha khá sách tài chính mà vẫn chưa đổi được gì trong tài khoản của mình. Nếu bạn biết thừa là nên tiết kiệm, nên trả nợ, nên đầu tư, nhưng cứ đọc xong lại quay về nếp cũ, thì Pape đưa cho bạn đúng cái đang thiếu, tức là các bước thao tác cụ thể. Người mới bắt đầu cũng đọc được, vì sách không có thuật ngữ nặng.
Áp dụng ngay hôm nay
Mở app ngân hàng lên, tạo thêm một tài khoản, đặt tên nó là Mojo. Cài lệnh chuyển tự động 10% lương vào đó ngay ngày lương về. Chỉ một việc này thôi, làm trong mười phút, và nó là bước thật sự đầu tiên.
Lưu ý: Bài viết chỉ mang tính chia sẻ kiến thức, không phải lời khuyên tài chính hay đầu tư. Các con số trong sách theo bối cảnh nước Úc, bạn hãy cân nhắc kỹ với hoàn cảnh riêng của mình.
⭐ Đánh giá của Lady Networking
⭐⭐⭐⭐⭐. Quyển sách tài chính hiếm hoi mà đọc xong bạn có việc để làm ngay tối nay, chứ không chỉ có cảm hứng.
📲 Chia sẻ bài viết này
💬 Cùng nhau phát triển
Nếu bài viết này có ích cho bạn, hãy chia sẻ với một người bạn đang cần nghe điều này. Và nếu bạn muốn kết nối với những người phụ nữ đang cùng nhau học hỏi và phát triển, hãy tham gia cộng đồng Lady Networking của chúng mình nhé.
👉 Tham gia Lady Networking trên Facebook
📖 The Barefoot Investor
✍️ Scott Pape
About this book
The Barefoot Investor is the best selling finance book in Australian history. In fact, it has sold more than two million copies in a country of roughly 25 million people. So that works out to about one copy for every dozen Australians. Because a number like that does not happen by accident, it is worth asking what Scott Pape did differently.
The difference is structural. Instead of teaching you a millionaire mindset, Pape hands you a bank account setup with exact percentages attached. First he tells you what to open, then he tells you what to name it, and finally he tells you what share of your pay goes in. So every chapter closes with a task rather than a feeling.
The Barefoot Investor started on a restaurant napkin
The whole plan in The Barefoot Investor fits on a single restaurant serviette. Pape calls it the serviette strategy. While he and his wife were sitting at dinner, he pulled out a pen, drew a few boxes, and that was the entire plan.
But that detail is not a cute origin story. In fact, it is the book’s central argument. Because most of us abandon money plans out of friction rather than laziness, complexity is the real enemy. When your system is a thirty row spreadsheet, you fill it in for one month, forget it by the third, and then avoid opening it out of guilt.
So Pape designed backwards from that failure. If the plan does not fit on a napkin, then it is too complicated, and anything too complicated eventually gets dropped.
Four buckets, and the exact percentages
This is the most concrete part of the book. When your pay lands, you split it immediately along fixed lines. Daily Expenses take 60%. Splurge, which is guilt free spending money, takes 10%. Smile, which covers medium term joys, takes another 10%. Finally the Fire Extinguisher account takes the last 10%.
Of course plenty of books suggest percentages. But Pape insists each share sits in a separate account, with its own name, fed by an automatic transfer on payday. As a result you stop making decisions at all. Instead, the accounts have already decided for you.
If this feels familiar, then yes, it is a cousin of splitting your pay along 50/30/20 lines. Still, there is one real difference. Because Pape refuses to leave it on paper, he makes you open the actual accounts and set the actual transfers.
The Splurge account is why The Barefoot Investor sticks
Ten percent of your pay, spent on whatever you like, with no tracking and no guilt. Sometimes readers stall right here. After all, is a finance book really telling you to go spend?
But Pape’s reasoning is blunt. Because budgets fail the same way diets fail, total restriction only holds for a few weeks. Then you break, and you overspend to make up for it. So the Splurge account is a pressure valve built into the system on purpose.
He also separates the Smile account for bigger joys, such as a holiday or a wedding. Of course that sounds like a small distinction. Still, the reasoning is practical. When there is no Smile account, people raid long term savings to fund a trip, and then they lose the momentum they just spent a year building.
Mojo: two thousand dollars, at a different bank
Mojo is the safety bucket. Before you do anything else, including paying down debt, Pape wants you to get two thousand dollars into it.
But the best detail sits elsewhere. Because convenience is the problem, he makes you open the Mojo account at a bank you do not otherwise use. No card, therefore no easy app access. This is deliberate friction. Since withdrawing Mojo money takes a few days, those few days are usually enough for you to change your mind.
So why does two thousand dollars matter so much? Because it is the line between a flat tyre and a credit card debt. In short, the idea of letting money flow automatically into a safe place is also the backbone of The Automatic Millionaire.
Domino your debts, smallest first
Pape tells you to list every debt from smallest to largest, while deliberately ignoring the interest rates, and then throw the 10% Fire Extinguisher at the smallest one until it dies. After that, you move to the next.
Mathematically, of course, this is not optimal. Because paying the highest interest debt first saves more money, the numbers favour the other approach. Still, Pape knows this and chooses smallest first anyway.
His reason is behavioural rather than numerical. When you kill a small debt in six weeks, you get a visible win, and that visible win is what carries you to the second one. Similarly, Dave Ramsey argues the same case in The Total Money Makeover.
The Barefoot Investor makes you phone your super fund
This is the chapter that annoyed the most Australian readers. However, it is also the chapter that saved them the most money.
Pape gives you a specific number to measure against, which is that total retirement fund fees should sit under 0.85% a year. Then he tells you to pick up the phone, call the fund directly, and ask what you are actually paying. No vague research, and definitely no guessing.
So why does something this small deserve a whole chapter? Because fees do not sit still, they compound against you. A gap of 1% a year sounds like nothing. Still, stretched across three or four decades of working life, it swallows a serious share of what you finally receive. You cannot control the market. Fees, on the other hand, you can control today.
The monthly money date night
The first step in The Barefoot Investor is not opening an account. Instead, it is booking an evening, going somewhere nice, ordering good food, and talking money with your partner.
Pape calls it the Barefoot Date Night. Because the mechanism here is clever, it is worth naming. While money talk at home usually erupts when everyone is tired, or when a bill has just arrived, or when both of you are already irritated, a restaurant changes the conditions entirely.
Nobody shouts across a dinner table. Instead, two people sit side by side looking at the same sheet of paper, rather than facing each other like opponents. If you are single, then the evening still works, since you are simply keeping the appointment with yourself.
The Grow phase: 15% into super, three months of Mojo
The book runs in three parts, named in planting order: Plant, Grow, Harvest. Within the Grow phase, there are three clear jobs.
First, buy your own home. Second, lift your retirement contributions to 15% of pre tax income. Third, grow the Mojo bucket from two thousand dollars up to three months of living costs.
That order matters more than people expect. Because so many of us jump straight into investing without a single month of expenses in reserve, an emergency forces us to sell assets exactly when markets are down. Similarly, this kind of automatic account architecture is what Ramit Sethi builds in I Will Teach You to Be Rich.
💬 The quote that hits hardest
“If your financial plan does not fit on the back of a serviette, it is too complicated for you to follow.” (the spirit of Scott Pape’s serviette strategy)
Who should read this
This one suits the woman who has already read plenty of finance books, yet whose bank accounts still look exactly the same. If you know you should save, clear debt and invest, but you keep sliding back into old habits, then Pape supplies the missing piece, which is the actual sequence of steps. Beginners can read it comfortably too, since the book carries almost no jargon.
Apply this today
Open your banking app, create one more account, and name it Mojo. Then set an automatic transfer of 10% of your pay into it on payday. It takes about ten minutes, and it is the first step that is genuinely real.
Note: This article is for educational purposes only and is not financial or investment advice. The figures in the book reflect Australian conditions, so always consider your own circumstances.
⭐ Lady Networking Rating
⭐⭐⭐⭐⭐. A rare finance book that leaves you with something to do tonight, instead of just something to feel.
📲 Share this article
💬 Let’s grow together
If this article resonated with you, share it with a woman in your life who needs to hear it. And if you’d like to connect with a community of women who are learning and growing together, come join us.