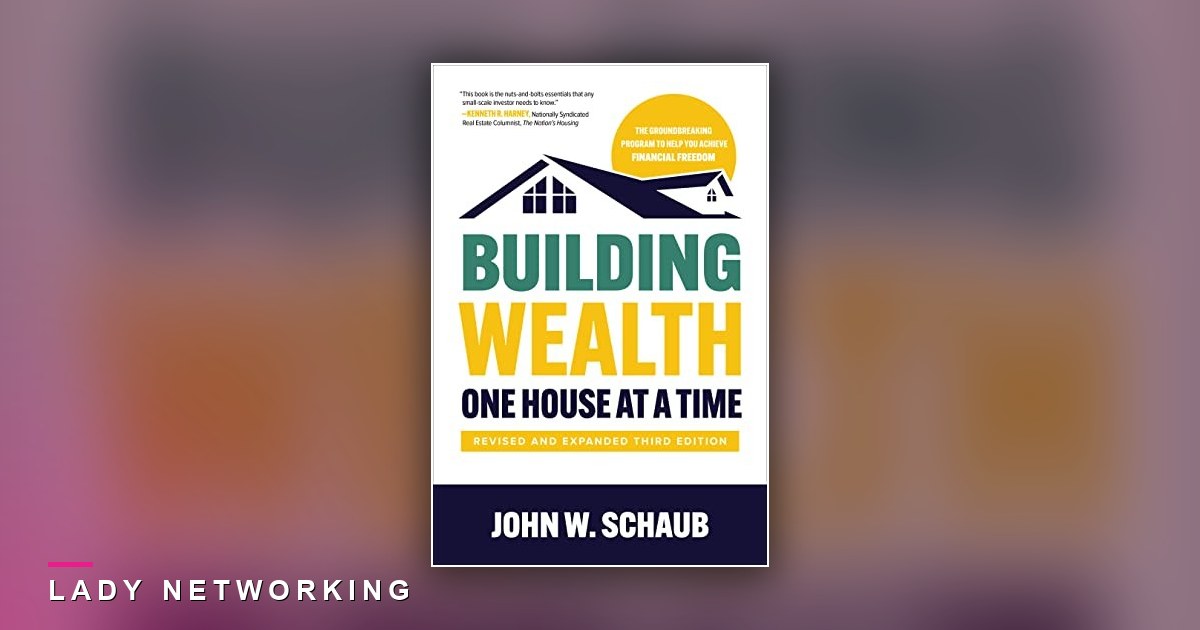
📖 Building Wealth One House at a Time (Làm Giàu Từng Căn Nhà)
✍️ John W. Schaub
Giới thiệu sách
John Schaub đã đầu tư nhà cho thuê gần 50 năm. Trong thời gian đó ông đi qua sáu cuộc suy thoái, bốn lần luật thuế thay đổi, và lãi suất vay chạy từ 3% lên tới 16%. Ông vẫn đứng vững. Bí quyết của ông nghe chán đến mức nhiều người bỏ qua: mua từng căn nhà một, cho thuê dài hạn, rồi trả hết nợ.
Bản sửa đổi lần thứ ba ra cuối năm 2022, thêm năm chương mới về chu kỳ thị trường, thuế và nghỉ hưu sớm. Theo nhà xuất bản, sách đã giúp hơn 100.000 người bắt đầu đầu tư. Hiện ông quản lý hơn 25 căn nhà chỉ với một trợ lý bán thời gian. Đây không phải sách làm giàu nhanh. Nó là sách làm giàu chắc.
Đầu tư khác đầu cơ, và từng căn nhà phải tự nuôi được nó
Schaub phân biệt hai thứ mà rất nhiều người gộp làm một. Đầu cơ là mua vì đoán giá sẽ lên, dựa vào cảm xúc và tin đồn thị trường. Đầu tư là mua một tài sản tạo ra dòng tiền ngay hôm nay, và vẫn sống được nếu giá đứng yên mười năm.
Phép thử của ông rất đơn giản. Nếu tiền thuê không đủ trả chi phí, bạn đang đầu cơ, dù bạn gọi nó là gì. Từng căn nhà bạn mua phải tự đứng được trên chân của nó. Nhờ vậy, khi lãi suất nhảy lên 16% hay khi giá nhà rơi, bạn không bị ép phải bán đúng lúc tệ nhất.
Nói thật, đây là điều nhiều người mua nhà ở Việt Nam đang làm ngược. Mua căn hộ để chờ lên giá, cho thuê lấy vài triệu, còn tiền lãi ngân hàng thì bù từ lương. Theo định nghĩa của Schaub, đó là đầu cơ có kèm một người thuê nhà.
Từng căn nhà cần thời gian: bài học từ căn 7.000 đô
Câu chuyện căn đầu tiên của Schaub là đoạn mình nhớ nhất. Ông mua nó với giá thị trường, không hề được giảm giá, đặt cọc 20%. Số tiền bỏ ra ban đầu khoảng 7.000 đô. Tiền thuê chỉ vừa đủ trả chi phí, không dư bao nhiêu.
Ông giữ căn đó hơn 30 năm. Nó vẫn đang cho thuê, và giá trị đã vượt 300.000 đô. Thứ làm nên con số đó không phải tài mặc cả, cũng không phải chọn đúng đáy thị trường. Đó là thời gian, cộng với việc ông không bị buộc phải bán.
Vì thế Schaub không ám ảnh chuyện mua được rẻ. Một căn nhà tốt, giữ đủ lâu, sẽ làm phần việc nặng nhất cho bạn. Điều này khớp với con đường mà Chad Carson vạch ra trong kế hoạch nghỉ hưu sớm bằng nhà cho thuê, và Carson cũng chính là người từng học trực tiếp từ Schaub.
Mua từng căn nhà, dừng lại học, rồi mới mua tiếp
Công thức của Schaub gồm bốn bước: mua một căn, cho thuê được, dừng lại để học, rồi lặp lại. Nhịp lý tưởng là khoảng một căn mỗi năm trong mười năm. Bước thứ ba là bước mà người nóng vội hay bỏ.
Ông cảnh báo rất thẳng về những thương vụ lớn hấp dẫn. Thương vụ lớn hơn luôn đi kèm vấn đề lớn hơn. Câu ông hay nhắc là: “Nếu bạn mua nhiều hơn mức bạn quản lý nổi, thì không cần vốn có thể dẫn tới không còn gì.” Các khoá học “mua nhà không cần vốn” thường quên vế sau.
Mua từng căn nhà một cũng là cách giới hạn sai lầm. Căn đầu tiên dạy bạn về người thuê, về sửa chữa, về giấy tờ. Sai ở căn số một thì bạn mất một bài học. Sai cùng lúc ở năm căn thì bạn có thể mất cả vốn.
Chọn từng căn nhà ở khu tốt, đừng chọn nhà rẻ
Nhiều người mới bắt đầu bị hút về nhà rẻ ở khu kém, vì tỷ suất cho thuê trên giấy trông rất cao. Schaub khuyên ngược lại. Ông mua những căn nhà đẹp, ở khu an toàn, gần trường tốt, có việc làm đang tăng. Những căn đó có lời hơn và ít rắc rối hơn hẳn.
Chad Carson, khi tóm tắt cuốn sách, dùng các mốc giá để giải thích. Nhà ở khu hạng C thường có giá khoảng 50% đến 70% giá trung vị của thị trường, hấp dẫn về dòng tiền nhưng tốn công quản lý. Nhà ở khu hạng B và A thường từ 80% đến 120% giá trung vị. Dòng tiền mỏng hơn, nhưng người thuê ở lâu, ít hỏng hóc, và giá trị tăng đều hơn.
Schaub còn khuyên mua gần nơi bạn sống, ở những khu bạn biết rõ. Ông không tự sửa nhà, không tự làm việc tay chân. Ông dành thời gian cho hai việc đáng giá nhất: tìm từng căn nhà tốt và quản lý người thuê.
Người bán có động lực và quy tắc 10/10/10
Schaub không săn nhà rẻ, ông săn người bán đang cần bán. Người thừa kế một căn nhà ở xa, người chuyển công tác gấp, chủ nhà đã mệt vì cho thuê. Họ thường sẵn sàng nhượng bộ về giá hoặc về điều kiện thanh toán. Câu được nhiều độc giả đánh dấu nhất là: “Khi bạn gặp một người bán rất có động lực, đang sở hữu một căn nhà đáng mua, hãy ngừng tìm và mua nó ngay.”
Ở bản đầu tiên, một bài điểm sách tóm lại kim chỉ nam của ông thành quy tắc 10/10/10. Đặt cọc không quá 10%. Lãi suất không quá 10%. Và mua thấp hơn giá thị trường ít nhất 10%. Ba con số này không phải luật cứng, nhưng chúng cho bạn một khung để từ chối những thương vụ trông hấp dẫn mà thật ra không an toàn.
Điểm đáng học là thứ tự ưu tiên. Với Schaub, điều kiện vay tốt nhiều khi quan trọng hơn giá mua. Một căn mua đắt hơn chút nhưng có khoản vay dài và lãi thấp từ chính người bán có thể an toàn hơn một căn rẻ mà phải vay nóng.
Từng căn nhà phải đáp ứng tám điều người thuê muốn
Schaub chọn nhà bằng cách nhìn qua mắt người thuê. Ông liệt kê tám điều họ muốn: khu xóm an toàn, đủ không gian, nhà sạch và tốt, chủ nhà chịu bảo trì, giá thuê công bằng, tăng giá công bằng, sự riêng tư, và một căn nhà không bị rao bán. Điều cuối nghe lạ, nhưng không ai muốn chuyển đi chỉ vì chủ quyết định bán.
Nếu từng căn nhà của bạn đáp ứng được tám điều đó, người thuê sẽ ở lâu. Schaub còn dùng ưu đãi tài chính để thưởng cho người trả tiền đúng hạn và tự lo các sửa chữa nhỏ. Kết quả là ông quản lý hơn 25 căn mà chỉ cần một trợ lý bán thời gian.
Lý do người thuê dài hạn đáng giá như vàng đã được tính rất kỹ trong bài học về giữ người thuê của Ken McElroy. Mỗi lần đổi khách, bạn mất tiền sửa, tiền nhà trống và công tìm người mới cùng một lúc.
Trả hết nợ cho từng căn nhà: ba kế hoạch A, B, C
Mục tiêu cuối của Schaub không phải là có thật nhiều nhà. Mục tiêu là sở hữu nhà sạch nợ. Ông đưa ra ba cách để đến đó. Kế hoạch A là dùng phần tiền thuê tăng dần qua các năm để trả bớt nợ gốc. Còn kế hoạch B là mua nhiều hơn mức cần, rồi bán bớt vài căn để trả hết nợ cho những căn còn lại.
Kế hoạch C là gom nợ. Thay vì vay 40% trên hai căn, ông thích vay 80% trên một căn và để căn kia sạch nợ hoàn toàn. Tổng nợ như nhau, nhưng một căn sạch nợ cho bạn dòng tiền chắc và một chỗ dựa khi thị trường xấu.
Nếu bạn đang cân nhắc có nên trả bớt khoản vay mua nhà sớm hay không, bài phân tích về trả nợ vay trước kỳ hạn sẽ giúp bạn tính phí phạt và chi phí cơ hội trước khi làm theo kế hoạch A.
Mua từng căn nhà đến bao giờ là đủ? Một phép tính đời thường
Phần mình thích nhất là Schaub bắt bạn trả lời câu hỏi “đủ là bao nhiêu” trước khi mua. Trong ví dụ của sách, bạn cần 5.000 đô mỗi tháng để sống. Một căn nhà điển hình cho thuê 1.200 đô, trừ 500 đô chi phí, còn 700 đô thu nhập ròng nếu đã trả hết nợ.
Vậy bạn cần 8 căn sạch nợ, cho khoảng 5.600 đô mỗi tháng. Không phải 50 căn, không phải một toà chung cư. Chỉ 8 căn, mua từng căn nhà một trong khoảng mười năm, rồi trả nợ trong mười năm tiếp theo. Chương mới “Bạn muốn giàu hay muốn kiếm thật nhiều tiền?” nói đúng điều này: thu nhập cao mà không có tài sản thì không phải là giàu.
Con số này cũng giải thích vì sao Schaub thích sự đơn giản. Ít căn hơn, ít khoản vay hơn, ít thứ có thể hỏng hơn. Nếu bạn thích tinh thần “nhỏ mà chắc” này, triết lý đầu tư nhỏ mà mạnh là phần đọc tiếp rất hợp.
💬 Câu nói đáng nhớ nhất
“Nếu bạn mua nhiều hơn mức bạn quản lý nổi, thì không cần vốn có thể dẫn tới không còn gì.” (John Schaub)
Ai nên đọc quyển này?
Người muốn có thu nhập từ nhà cho thuê nhưng sợ rủi ro vay nhiều. Người đang có một căn và băn khoăn có nên mua căn thứ hai. Và cả người đã chán những lời hứa làm giàu nhanh, muốn một kế hoạch hai mươi năm rõ ràng. Lưu ý sách viết cho thị trường Mỹ, nên phần thuế và vay cần đối chiếu với luật Việt Nam.
Áp dụng ngay hôm nay
Làm phép tính của Schaub cho chính bạn. Viết ra số tiền bạn cần mỗi tháng để sống, rồi chia cho thu nhập ròng của một căn cho thuê sạch nợ ở khu bạn biết. Kết quả là số căn bạn cần. Nó thường nhỏ hơn bạn nghĩ.
Lưu ý: Bài viết chỉ mang tính chia sẻ kiến thức, không phải lời khuyên tài chính hay đầu tư. Hãy cân nhắc kỹ với hoàn cảnh của riêng bạn.
⭐ Đánh giá của Lady Networking
⭐⭐⭐⭐⭐. Chậm, chắc, và là kế hoạch làm giàu từ nhà cho thuê ít mạo hiểm nhất mà mình từng đọc.
📲 Chia sẻ bài viết này
💬 Cùng nhau phát triển
Nếu bài viết này có ích cho bạn, hãy chia sẻ với một người bạn đang cần nghe điều này. Và nếu bạn muốn kết nối với những người phụ nữ đang cùng nhau học hỏi và phát triển, hãy tham gia cộng đồng Lady Networking của chúng mình nhé.
👉 Tham gia Lady Networking trên Facebook
📖 Building Wealth One House at a Time
✍️ John W. Schaub
About this book
John Schaub has invested in rental houses for close to 50 years. In that time he has lived through six recessions, four major tax law changes, and mortgage rates anywhere from 3% to 16%. Still, he is standing. And his secret sounds so boring that most people skip it: buy one house at a time, rent it long term, then pay it off.
The revised third edition came out in late 2022, with five new chapters on market cycles, taxes and retiring sooner. According to the publisher, the book has helped more than 100,000 people start investing. Today he manages more than 25 houses with one part time assistant. So this is not a get rich quick book. Instead, it is a get rich for certain book.
Investing is not speculating, so every house must carry itself
First, Schaub separates two things that many people lump together. Speculating means buying because you guess the price will rise, driven by emotion and market chatter. Investing, however, means buying an asset that produces cash flow today and still survives if prices sit still for ten years.
So his test is simple. If the rent does not cover the costs, you are speculating, whatever you call it. In other words, every house you buy has to stand on its own feet. As a result, when rates jump to 16% or prices fall, nobody can force you to sell at the worst moment.
Honestly, this is where many Vietnamese buyers have it backwards. For example, they buy an apartment to wait for appreciation, rent it for a few million, and top up the bank interest from their salary. By Schaub’s definition, that is speculation with a tenant attached.
The $7,000 house and a lesson about time
In fact, the story of Schaub’s first house is the part I remember most. He paid full market price, with no discount at all, and put 20% down. So his starting cash was about $7,000. Meanwhile the rent barely covered the expenses, with almost nothing left over.
But he kept that house for more than 30 years. Today it is still rented, and it is worth over $300,000. Of course the number did not come from clever haggling or from timing the bottom of the market. Instead, it came from time, plus the fact that he was never forced to sell.
That is why Schaub does not obsess over buying cheap. After all, a good house held long enough does the heavy lifting for you. In fact, this matches the path Chad Carson lays out in his plan to retire early with rentals, and Carson learned directly from Schaub.
Buy one, rent it, pause to learn, repeat
Schaub’s formula has four steps: buy a house, get it rented, pause to learn, then repeat. So the ideal pace is roughly one house a year for ten years. However, the third step is the one impatient investors skip.
He is also blunt about attractive big deals. Because bigger deals always come with bigger problems, he avoids them. In fact, his line on this is: “If you buy more than you can manage, nothing down can lead to nothing left.” Of course, the nothing down seminars tend to forget the second half.
So buying one house at a time is also a way to cap your mistakes. For example, your first house teaches you about tenants, repairs and paperwork. If you get house number one wrong, you lose a lesson. But if you get five wrong at once, you can lose your capital.
Buy pretty houses in good areas, not cheap ones
Many beginners get pulled toward cheap houses in weak areas, because the rent yield looks high on paper. Schaub, however, says the opposite. Instead, he buys nice houses in safe areas, near good schools, with growing jobs. As a result, those houses earn more and cause far less trouble.
For example, Chad Carson uses price bands when he summarises the book. So houses in C class areas usually sell at about 50% to 70% of the local median price, strong on cash flow but heavy on management. Meanwhile, houses in B and A areas usually run 80% to 120% of the median. Although the cash flow is thinner, tenants stay longer, repairs are fewer, and value grows more steadily.
Also, Schaub advises buying close to where you live, in neighbourhoods you know well. Because his time is limited, he does not fix houses or do manual labour himself. Instead, he spends it on the two jobs worth the most: finding good houses and managing tenants.
Motivated sellers and the 10/10/10 rule
In fact, Schaub does not hunt for cheap houses, he hunts for sellers who need to sell. For example, an heir who inherited a house far away, someone relocating for work, or a landlord who is simply tired. So they are often willing to give on price or on payment terms. In fact, the line readers highlight most is: “Once you find a seller with a high motivation who owns a house that is desirable, stop looking and go buy the house!”
For the first edition, one review boiled his guidelines down to a 10/10/10 rule. First, put down no more than 10%. Next, pay no more than 10% interest. Finally, buy at least 10% under market value. Of course these are not hard laws, but they give you a frame for saying no to deals that look exciting and are not actually safe.
So the real lesson is the order of priorities. For Schaub, good financing terms often matter more than the price itself. For example, a house that costs a little more, but comes with a long, low rate loan from the seller, can be safer than a cheap one bought with expensive short term money.
Eight things tenants want, and why long term tenants are gold
Schaub chooses houses by looking through the tenant’s eyes. So he lists eight things they want: a safe neighbourhood, enough space, a clean house in good repair, a landlord who maintains it, fair rent, fair rent increases, privacy, and a house that is not for sale. Although the last one sounds odd, no tenant wants to move just because the owner decided to sell.
When a house delivers those eight things, tenants stay for years. In addition, Schaub uses financial incentives to reward tenants who pay on time and handle small repairs themselves. As a result, he runs more than 25 houses with only one part time assistant.
So why is a long term tenant worth so much? In fact, the maths is laid out in Ken McElroy’s lesson on keeping residents. Because every turnover costs repairs, empty weeks and the effort of finding someone new, all at the same time.
Owning every house free and clear: Plans A, B and C
Schaub’s end goal is not owning lots of houses. Instead, the goal is owning houses with no debt. So he gives three ways to get there. First, Plan A uses the rent increases you collect over the years to pay down principal. Next, Plan B means buying more houses than you need, then selling a few to pay off the rest.
Finally, Plan C concentrates the debt. For example, instead of borrowing 40% against two houses, he prefers 80% against one and none at all on the other. So the total debt is the same, but one free and clear house gives you solid cash flow and a cushion when the market turns.
So if you are weighing whether to pay down a home loan early, this breakdown of early loan repayment helps you check penalties and opportunity cost before you follow Plan A.
How many houses is enough? Very ordinary maths
Above all, I like that Schaub makes you answer “how much is enough” before you buy. In the book’s example, you need $5,000 a month to live. So a typical house rents for $1,200, minus $500 in expenses, which leaves $700 of net income once it is paid off.
As a result, you need 8 free and clear houses, for about $5,600 a month. In other words, not 50 houses and not an apartment block. Instead, just 8, bought one at a time over about ten years, then paid off over the next ten. In fact, the new chapter “Do You Want to Be Rich or Earn a Lot of Money?” makes exactly this point: a high income with no assets is not wealth.
So the number also explains why Schaub loves simplicity. After all, fewer houses means fewer loans, and fewer things that can break. If you like this small but solid spirit, then the small and mighty investing approach is a natural next read.
💬 The quote that hits hardest
“If you buy more than you can manage, nothing down can lead to nothing left.” (John Schaub)
Who should read this
First, anyone who wants rental income but is afraid of heavy borrowing. Also anyone who owns one rental and is wondering about a second. And finally, anyone tired of get rich quick promises who wants a clear twenty year plan. However, the book is written for the US market, so check the tax and lending parts against local rules.
Apply this today
So run Schaub’s maths for yourself. First, write down what you need each month to live. Then divide it by the net income of one paid off rental in an area you know. In the end, that is the number of houses you need, and it is usually smaller than you think.
Note: This article is for educational purposes only and is not financial or investment advice. Always consider your own circumstances.
⭐ Lady Networking Rating
⭐⭐⭐⭐⭐. Slow, steady, and the lowest risk plan for building wealth with rentals that I have read.
📲 Share this article
💬 Let’s grow together
If this article resonated with you, share it with a woman in your life who needs to hear it. And if you’d like to connect with a community of women who are learning and growing together, come join us.