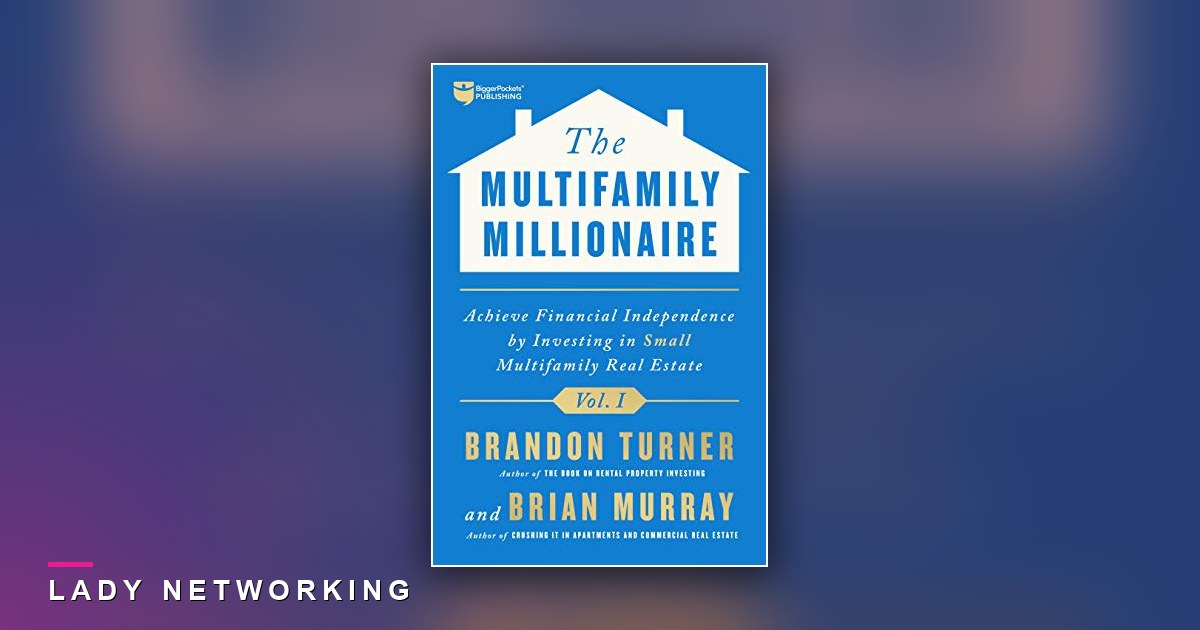
📖 The Multifamily Millionaire, Volume I
✍️ Brandon Turner và Brian Murray
Giới thiệu sách
Có một khoảng cách rất lớn giữa việc sở hữu một căn hộ cho thuê và việc sống được bằng tiền thuê nhà. Brandon Turner và Brian Murray viết quyển này để lấp đúng khoảng cách đó. Với hai tác giả, đầu tư căn hộ nhỏ, tức là những toà nhà từ 2 tới 20 căn, chính là bậc thang mà gần như ai cũng bước qua. Người mới thì mua một căn rồi dừng lại ở đó nhiều năm. Người tham vọng thì nhảy thẳng lên toà nhà trăm căn, rồi ngã.
Volume I chỉ bàn về phần nhỏ đó, phần mà bạn còn tự vay được và tự quản lý được. Volume II mới nói tới các thương vụ thương mại quy mô lớn. Cách chia này không phải mẹo bán hai quyển sách. Nó phản ánh một sự thật khá phũ phàng: luật chơi đổi hoàn toàn khi bạn vượt qua một con số rất cụ thể. Con số đó là 4.
Đầu tư căn hộ nhỏ là bậc thang bị bỏ quên
Brandon Turner khởi đầu với mức lương tối thiểu và trở thành triệu phú trước tuổi 30. Brian Murray thì đang là giảng viên cao đẳng cộng đồng toàn thời gian khi mua toà nhà đầu tiên, và sau đó xây được danh mục hơn 50 triệu đô la. Công ty của ông lọt vào danh sách Inc. 5000 năm năm liên tiếp. Hai con đường rất khác nhau, nhưng cùng đi qua một vùng: những toà nhà nhỏ mà không ai muốn khoe.
Điểm chung của họ không phải vốn lớn. Nó là việc chấp nhận ở lại vùng 2 tới 20 căn đủ lâu để học nghề. Nếu bạn đã đọc Đầu Tư Bất Động Sản Cho Thuê của cùng tác giả, quyển này là chương tiếp theo mà quyển kia còn để ngỏ.
Vì thế bài học đầu tiên rất đơn giản. Đầu tư căn hộ không phải là chuyện có bao nhiêu tiền, mà là chuyện bạn đứng ở bậc thang nào và bậc kế tiếp cao bao nhiêu.
Con số 4 quyết định cách bạn vay tiền
Ở Mỹ, một bất động sản từ 1 tới 4 căn vẫn được xếp là nhà ở. Bạn vay bằng khoản vay dân dụng, lãi suất cố định 30 năm, tỷ lệ trả trước thấp. Sang căn thứ 5, cùng một toà nhà đó bỗng thành bất động sản thương mại. Kỳ hạn rút xuống 20 tới 25 năm, thường kèm một khoản đáo hạn cục sau 5 tới 10 năm.
Khác biệt lớn hơn nằm ở chỗ ngân hàng nhìn vào đâu. Với nhà ở, họ xét thu nhập và điểm tín dụng của bạn. Với thương mại, họ xét toà nhà. Chỉ số họ dùng là DSCR, tức tỷ lệ dòng tiền ròng chia cho tiền trả nợ, và ngưỡng phổ biến là 1,25. Nói cách khác, toà nhà phải kiếm ra nhiều hơn khoản nợ khoảng 25%.
Ở Việt Nam tên gọi khác, nhưng nguyên tắc thì giống. Càng nhiều căn, hồ sơ vay càng dựa vào chính tài sản chứ không dựa vào bảng lương của bạn. Đó vừa là rào cản, vừa là món quà.
Đầu tư căn hộ từ 5 căn được định giá bằng dòng tiền
Đây là bài học đáng giá nhất của cả quyển sách. Nhà từ 1 tới 4 căn được định giá bằng cách so sánh với những căn tương tự vừa bán quanh đó. Bạn sửa nhà đẹp tới mấy, giá vẫn bị kéo về mức hàng xóm. Từ 5 căn trở lên, cách định giá đổi hẳn: giá trị bằng dòng tiền ròng hằng năm chia cho tỷ suất vốn hoá của khu vực.
Dòng tiền ròng ở đây là tiền thuê thu được trừ chi phí vận hành, chưa trừ tiền trả nợ. Tỷ suất vốn hoá là mức lợi suất mà thị trường khu đó đang chấp nhận. Hai con số, một phép chia. Nhưng phép chia đó chuyển quyền quyết định giá trị từ hàng xóm sang tay bạn.
Thật ra đây cũng là lý do vì sao đầu tư căn hộ nhiều căn hấp dẫn hơn mua lẻ từng căn. Bạn không còn cầu mong thị trường lên. Bạn đi làm tăng tử số.
Đầu tư căn hộ cho phép bạn tự tạo ra giá trị
Hãy làm phép tính mà Turner và Murray lặp lại suốt quyển sách. Giả sử khu đó đang giao dịch ở tỷ suất vốn hoá 7%. Bạn tăng dòng tiền ròng thêm 10.000 đô la một năm, bằng cách nâng tiền thuê, cắt chi phí, hoặc thu thêm phí đỗ xe và giặt sấy. Giá trị toà nhà tăng khoảng 143.000 đô la. Đó là 10.000 chia cho 0,07.
Con số đó không phải phép màu. Nó chỉ là hệ quả toán học của việc thị trường trả giá theo bội số của thu nhập. Ở tỷ suất 5% thì cùng 10.000 đô la ấy tạo ra 200.000. Ở tỷ suất 10% thì chỉ còn 100.000. Cho nên tỷ suất vốn hoá của khu vực quan trọng ngang với chính toà nhà.
Muốn hiểu kỹ các chỉ số này trước khi xuống tiền, bạn nên xem thêm cách phân tích một thương vụ theo con số. Một sai số nhỏ ở tử số bị nhân lên rất nhiều lần.
The Stack: nhân đôi thay vì cộng thêm
Brandon Turner đặt tên cho lộ trình của mình là The Stack. Ý tưởng là mỗi thương vụ mới nhân đôi số căn bạn đang có, thay vì cộng thêm một. Bạn đi từ 1 căn lên 2, rồi 4, rồi 8, rồi 16. Sau năm bước bạn có 16 căn, chứ không phải 5.
Cái hay của The Stack không nằm ở tốc độ. Nó nằm ở chỗ mỗi bậc chỉ khó hơn bậc trước một chút. Nhảy từ 1 căn lên 16 căn là chuyện của người khác. Nhảy từ 8 lên 16 thì bạn đã có hồ sơ, có ngân hàng quen, có thợ, có kinh nghiệm quản lý.
Nói thật, phần lớn người bỏ cuộc không phải vì thiếu tiền. Họ so bậc thang hiện tại với bậc thang cuối cùng, thấy quá xa, rồi thôi.
Phễu LAPS: đầu tư căn hộ bắt đầu từ số lượng
LAPS là bốn chữ cái của Leads, Analyze, Pursue, Success, tức là tìm cơ hội, phân tích, theo đuổi, và chốt được. Turner gọi đó là một cái phễu vì tỷ lệ rơi rụng ở mỗi tầng rất lớn. Bạn xem hàng chục cơ hội để phân tích kỹ vài cái, ra giá cho một hai cái, và mua được một cái.
Điều này đổi cách bạn nhìn lời từ chối. Bị từ chối không phải thất bại, nó là chi phí vận hành của cái phễu. Nếu tháng nào bạn cũng chỉ xem đúng một căn, bạn không có phễu, bạn có một canh bạc.
Cho nên khi bắt đầu đầu tư căn hộ, việc cần làm sớm nhất không phải là dành dụm thêm. Đó là tăng số lượng cơ hội chảy vào đầu phễu mỗi tháng.
Quy tắc 50% và những chi phí bạn quên khi đầu tư căn hộ
Quy tắc 50% nói rằng chi phí vận hành thường ngốn khoảng một nửa tiền thuê thu được, chưa tính tiền trả nợ. Turner nói rất rõ đây là bộ lọc để loại nhanh, không phải công cụ thẩm định. Nhưng nó hữu ích vì nó ép bạn nhớ tới những khoản mà người mới luôn bỏ sót.
Những khoản đó là gì? Tỷ lệ trống, phí quản lý, sửa chữa lặt vặt, và quan trọng nhất là quỹ thay thế cho máy nước nóng, mái, sơn, thang máy. Máy nước nóng dùng khoảng mười năm. Nếu bạn không trích quỹ hằng tháng, nó không hề miễn phí, nó chỉ đang chờ.
Đây cũng là lúc nên đọc kỹ cách chọn căn hộ cho thuê ở thị trường Việt Nam, vì cơ cấu phí quản lý và phí bảo trì ở đây khác hẳn Mỹ.
House hacking: đường vào đầu tư căn hộ cho người ít vốn
Cách vào rẻ nhất mà quyển sách đề xuất là mua một toà nhà 2 tới 4 căn, ở một căn, cho thuê phần còn lại. Ở Mỹ, khoản vay FHA cho người mua ở cho phép trả trước 3,5%. Vì bạn ở trong đó, ngân hàng xếp nó là nhà ở, không phải đầu tư.
Ở Việt Nam bản sao gần nhất là căn nhà nhiều tầng, chủ ở một tầng và cho thuê các tầng trên, hoặc dãy phòng trọ sau nhà. Tinh thần giống hệt: tiền thuê của người khác trả phần lớn khoản vay của bạn. Chúng mình đã viết riêng về mô hình này trong House Hacking (Lấy Nhà Nuôi Nhà).
Đổi lại, bạn sống cạnh người thuê nhà. Có người chịu được vài năm, có người không. Turner không giấu điều đó, và bạn cũng nên thành thật với chính mình trước khi bắt đầu.
Đầu tư căn hộ là việc kinh doanh, không phải khoản gửi tiết kiệm
Brian Murray nhấn mạnh rằng một toà nhà nhiều căn là một doanh nghiệp nhỏ có mái. Nó có doanh thu, chi phí, khách hàng, nhân sự, và một bảng cân đối. Người chủ giỏi không phải người mua đúng đáy, mà người vận hành ổn định năm này qua năm khác.
Điều đó nghe kém hấp dẫn hơn những câu chuyện lãi vốn. Nhưng nó lý giải vì sao dòng tiền ròng lại là con số duy nhất quyết định giá trị ở phân khúc này. Thị trường không trả tiền cho ý định của bạn. Nó trả tiền cho báo cáo vận hành của bạn.
💬 Câu nói đáng nhớ nhất
“Trong bất động sản nhiều căn hộ, bạn không chờ giá trị đến với mình. Bạn tạo ra nó.” (Brandon Turner và Brian Murray)
Ai nên đọc quyển này?
Quyển này hợp với người đã có một căn cho thuê và đang thấy mình giậm chân, hoặc người đang tiết kiệm để mua căn đầu tiên và muốn biết bậc thang phía trước trông ra sao. Nếu bạn chưa từng cho thuê ngày nào, hãy đọc nó như một tấm bản đồ, đừng đọc như một cẩm nang hành động ngay. Còn nếu bạn đã sẵn sàng bước tiếp, đây là quyển về đầu tư căn hộ nên đọc trước tiên.
Áp dụng ngay hôm nay
Lấy một bất động sản cho thuê nhiều căn bất kỳ đang rao bán gần bạn. Ước lượng tiền thuê một năm, trừ đi một nửa, rồi chia cho 0,08. Con số bạn vừa có là mức giá mà dòng tiền của toà nhà đó biện minh được. So nó với giá rao. Chỉ mười phút, và bạn đã làm đúng việc mà nhà đầu tư chuyên nghiệp làm mỗi ngày.
Lưu ý: Bài viết chỉ mang tính chia sẻ kiến thức, không phải lời khuyên tài chính hay đầu tư. Hãy cân nhắc kỹ với hoàn cảnh của riêng bạn.
⭐ Đánh giá của Lady Networking
⭐⭐⭐⭐⭐. Một quyển sách hiếm hoi dạy bạn phép tính thật thay vì bán cho bạn một giấc mơ.
📲 Chia sẻ bài viết này
💬 Cùng nhau phát triển
Nếu bài viết này có ích cho bạn, hãy chia sẻ với một người bạn đang cần nghe điều này. Và nếu bạn muốn kết nối với những người phụ nữ đang cùng nhau học hỏi và phát triển, hãy tham gia cộng đồng Lady Networking của chúng mình nhé.
👉 Tham gia Lady Networking trên Facebook
📖 The Multifamily Millionaire, Volume I
✍️ Brandon Turner and Brian Murray
About this book
There is a wide gap between owning one rental unit and actually living on rent. So Brandon Turner and Brian Murray wrote this book to fill exactly that gap. In their view, small multifamily property, meaning buildings of 2 to 20 units, is the step almost everyone skips. Beginners buy one unit and stall there for years. Ambitious people jump straight to a hundred units, and fall.
Volume I covers only that small band, the part you can still finance and manage yourself. Volume II handles the large commercial deals instead. But this split is not a trick to sell two books. In fact it reflects something blunt: the rules change completely once you cross one specific number, and that number is 4.
Small multifamily is the forgotten step
Brandon Turner started on minimum wage and became a millionaire before 30. Meanwhile Brian Murray was teaching full time at a community college when he bought his first property, and he later built a portfolio worth more than 50 million dollars. In fact his company made the Inc. 5000 list five years running. Two very different paths, and yet both went through the same unglamorous middle ground.
So what did they share? Not capital. Instead it was a willingness to stay in the 2 to 20 unit range long enough to learn the trade. If you have read The Book on Rental Property Investing by the same author, this one is the chapter that book left open.
Therefore the first lesson is simple. The question is not how much money you have. Instead it is which step you are standing on, and how tall the next one is.
The number 4 decides how you borrow
In the United States, anything from 1 to 4 units still counts as residential. So you borrow with a residential loan, often at a 30 year fixed rate with a modest down payment. But at the fifth unit, that same building becomes commercial. As a result the term drops to roughly 20 or 25 years, usually with a balloon payment after 5 to 10.
The bigger shift is what the lender looks at. With residential, they underwrite you: your income, your credit score. With commercial, however, they underwrite the building. So their measure is the debt service coverage ratio, and a common threshold is 1.25. In short, the building must earn about 25% more than its own loan payment.
Of course the names differ in Vietnam. Still, the principle holds. The more units you own, the more the loan rests on the asset rather than on your payslip. And that is both a barrier and a gift.
From five units up, the building is priced by its income
In fact this is the single most valuable idea in the book. Because properties of 1 to 4 units are valued by comparable sales, your renovation gets dragged back toward whatever the neighbours sold for. From five units up, however, the method changes entirely: value equals annual net operating income divided by the area capitalisation rate.
Net operating income means rent collected minus operating expenses, before the loan payment. Meanwhile the cap rate is the yield that market currently accepts. So it is two numbers and one division. But that division moves control over value out of the neighbourhood and into your hands.
In fact this is why small multifamily beats buying single units one at a time. So you are no longer praying for the market to rise. Instead you go to work on the numerator.
Forced appreciation, and the maths behind it
So here is the calculation Turner and Murray return to again and again. For example, suppose the area trades at a 7% cap rate. Then you raise net operating income by 10,000 dollars a year, whether by lifting rents, cutting costs, or charging for parking and laundry. As a result the building is worth roughly 143,000 dollars more, because 10,000 divided by 0.07 is 142,857.
But that number is not magic. Instead it is the arithmetic consequence of a market that pays a multiple of income. Meanwhile at a 5% cap rate the same 10,000 dollars creates 200,000. But at 10% it creates only 100,000. Therefore the area cap rate matters as much as the building itself.
Before you commit money, it is worth reading how to analyse a deal by the numbers. After all, a small error in the numerator gets multiplied many times over.
The Stack: double, do not add
Brandon Turner named his own route The Stack. The idea is that each new deal doubles your unit count instead of adding one. So you go from 1 unit to 2, then 4, then 8, then 16. As a result, after five steps you hold 16 units, not 5.
But the beauty of The Stack is not its speed. Instead it is that every rung is only slightly harder than the one below. Of course, jumping from 1 unit to 16 belongs to somebody else’s story. However, jumping from 8 to 16 is doable, because by then you have a track record, a banker who knows you, tradespeople, and real management experience.
Honestly, most people quit for that reason rather than for lack of money. They compare the rung they are on with the final one, decide it is too far, and stop.
The LAPS funnel: volume comes first
First, LAPS stands for Leads, Analyze, Pursue, Success. Turner calls it a funnel because the drop-off at every stage is severe. So you review dozens of listings to analyse a handful properly, make offers on one or two, and close one.
Therefore this reframes rejection completely. In short, a rejected offer is not failure, it is the running cost of the funnel. But if you only look at one property a month, you do not have a funnel. Instead you have a bet.
So when you begin in small multifamily, the first job is not saving more. Above all it is raising the number of opportunities entering the top of the funnel each month.
The 50% rule and the costs beginners forget
The 50% rule says operating expenses tend to eat about half of collected rent, before the loan payment. Turner is careful here: it is a screening filter, not an underwriting tool. Still, it earns its place, because it forces you to remember the line items new investors always miss.
And which ones are those? Vacancy, management fees, small repairs, and above all a reserve for the water heater, the roof, the paint and the lift. For example a water heater lasts around ten years. So if you are not setting money aside monthly, it is not free, it is simply waiting.
Meanwhile the cost structure differs by country, so it helps to read how to choose a rental apartment in the Vietnamese market, where management and maintenance charges work differently.
House hacking is the cheapest way in
So the cheapest entry the book proposes is buying a 2 to 4 unit building, living in one unit, and renting out the rest. For example, in the United States an FHA owner-occupier loan allows as little as 3.5% down. Because you live there, the lender still classes it as residential rather than as an investment.
In Vietnam the closest equivalent is a multi-storey house where the owner keeps one floor and rents the others, or a row of rooms behind the family home. So the spirit is identical: other people’s rent covers most of your loan. We wrote about that model separately in The House Hacking Strategy.
Of course there is a trade. Still, you live beside your tenants. Some women handle that for a few years and some cannot, so be honest with yourself before you start.
A building is a business, not a savings account
Above all, Brian Murray insists that a multi-unit property is a small business with a roof on it. After all, it has revenue, expenses, customers, staff and a balance sheet. So the best owners are not the ones who buy at the bottom. Instead they are the ones who operate steadily, year after year.
Of course that sounds less exciting than a story about capital gains. But it explains why net operating income is the only number that sets value in this segment. In short, the market does not pay for your intentions. It pays for your operating statement.
💬 The quote that hits hardest
“In multifamily, you do not wait for value to arrive. You create it.” (Brandon Turner and Brian Murray)
Who should read this
This suits a woman who already owns one rental and feels stuck, or one who is still saving for her first and wants to see the staircase ahead. But if you have never rented anything out, read it as a map rather than as an instruction manual for this week.
Apply this today
First, find any multi-unit rental listed for sale near you. Estimate a year of rent, halve it, then divide by 0.08. So the figure you now hold is the price that building’s income can justify. Then compare it with the asking price. Ten minutes, and you have done what professional investors do every single day.
Note: This article is for educational purposes only and is not financial or investment advice. Always consider your own circumstances.
⭐ Lady Networking Rating
⭐⭐⭐⭐⭐. A rare book that teaches you the real arithmetic instead of selling you a dream.
📲 Share this article
💬 Let’s grow together
If this article resonated with you, share it with a woman in your life who needs to hear it. And if you’d like to connect with a community of women who are learning and growing together, come join us.